Quản lý chi tiêu trong gia đình không phải là việc “thắt lưng buộc bụng” hay mua gì cũng chọn món rẻ nhất. Với nhiều phụ nữ có gia đình tại Hà Nội, điều quan trọng hơn là biết tiền đi đâu, khoản nào cần ưu tiên và làm sao để cuối tháng vẫn còn một khoản dự phòng. Công thức 50/30/20 là một cách phân bổ lương đơn giản, dễ áp dụng và phù hợp với nhịp sống bận rộn của gia đình hiện đại.
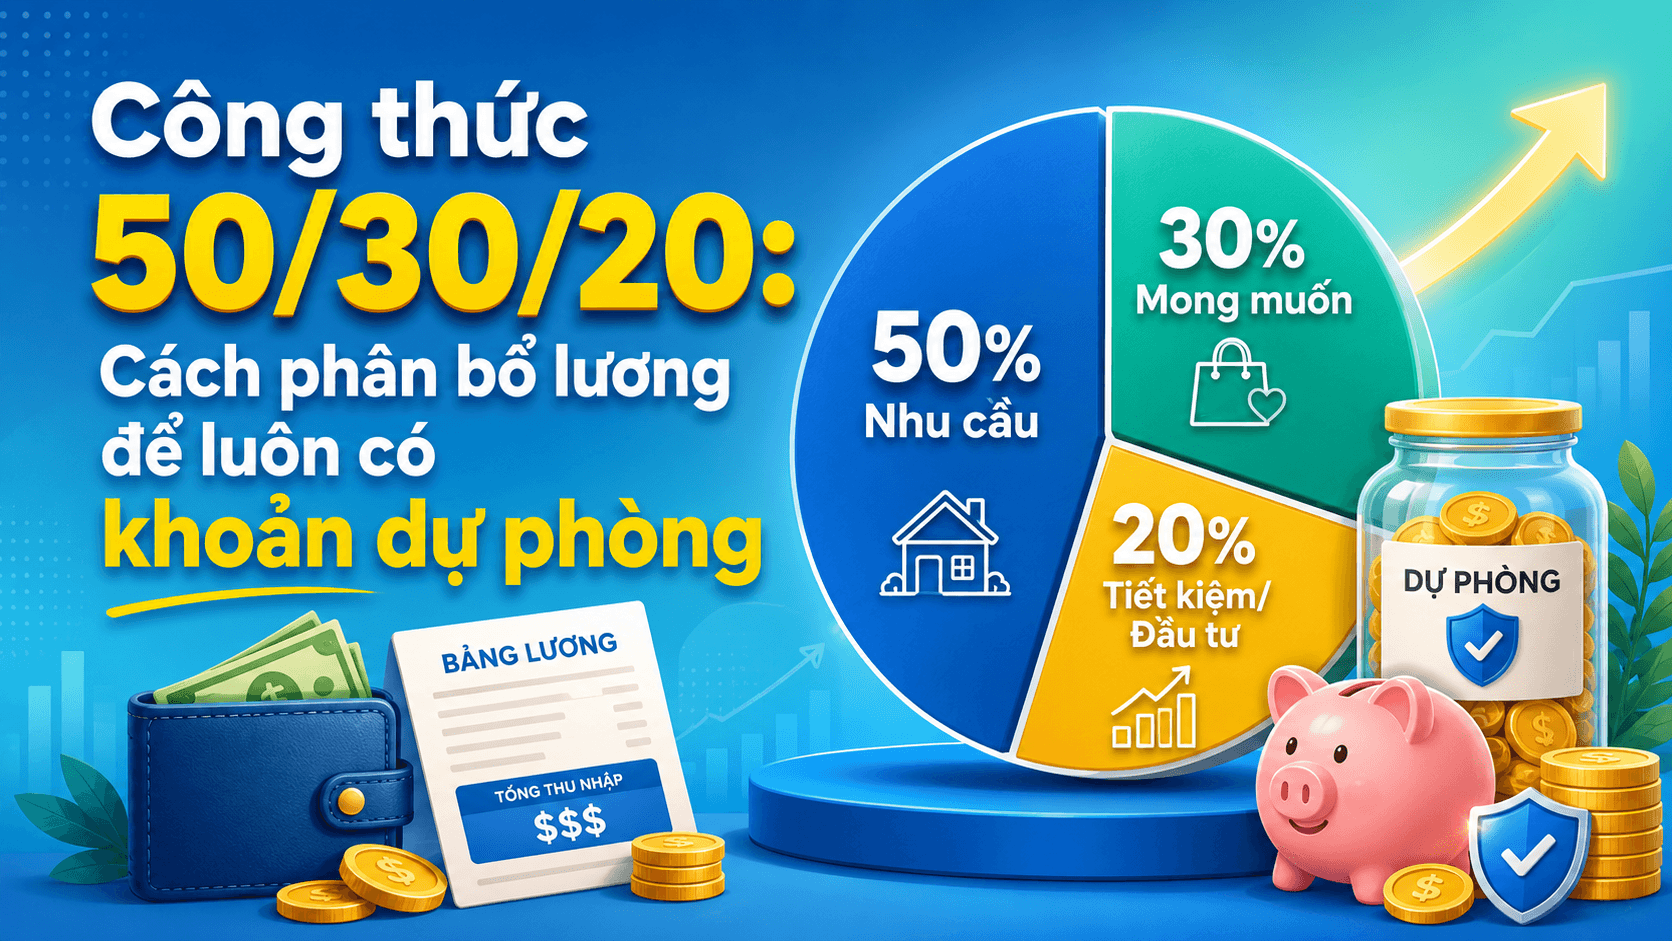
Công thức 50/30/20 là gì?
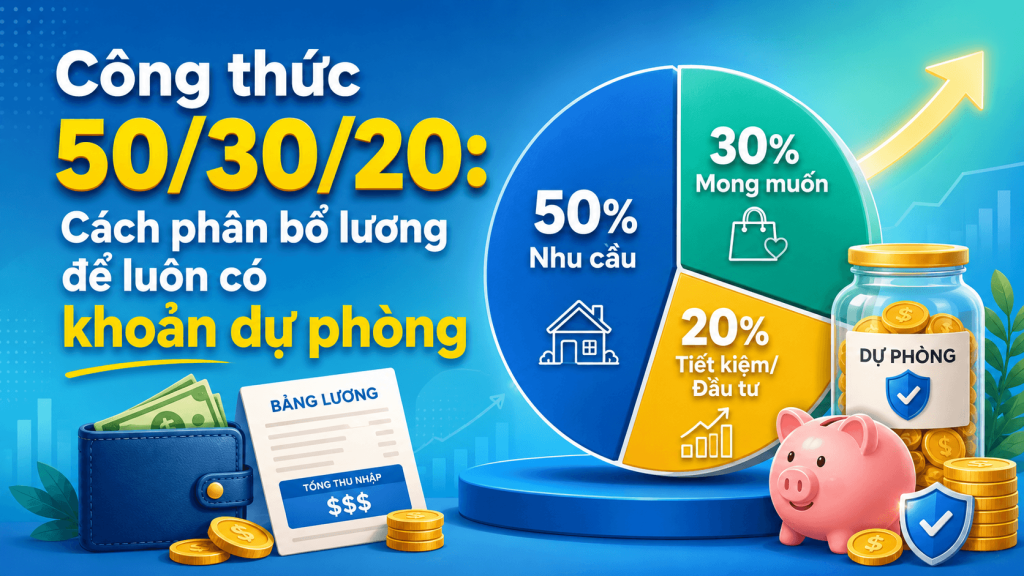
Công thức 50/30/20 là cách chia thu nhập hằng tháng thành ba nhóm chính:
50% cho nhu cầu thiết yếu
30% cho mong muốn cá nhân và gia đình
20% cho tiết kiệm, trả nợ hoặc quỹ dự phòng
Điểm hay của công thức này là dễ nhớ, dễ theo dõi và không tạo cảm giác quá áp lực. Bạn không cần ghi chép phức tạp từng đồng, nhưng vẫn có một khung rõ ràng để chi tiêu có kế hoạch hơn.
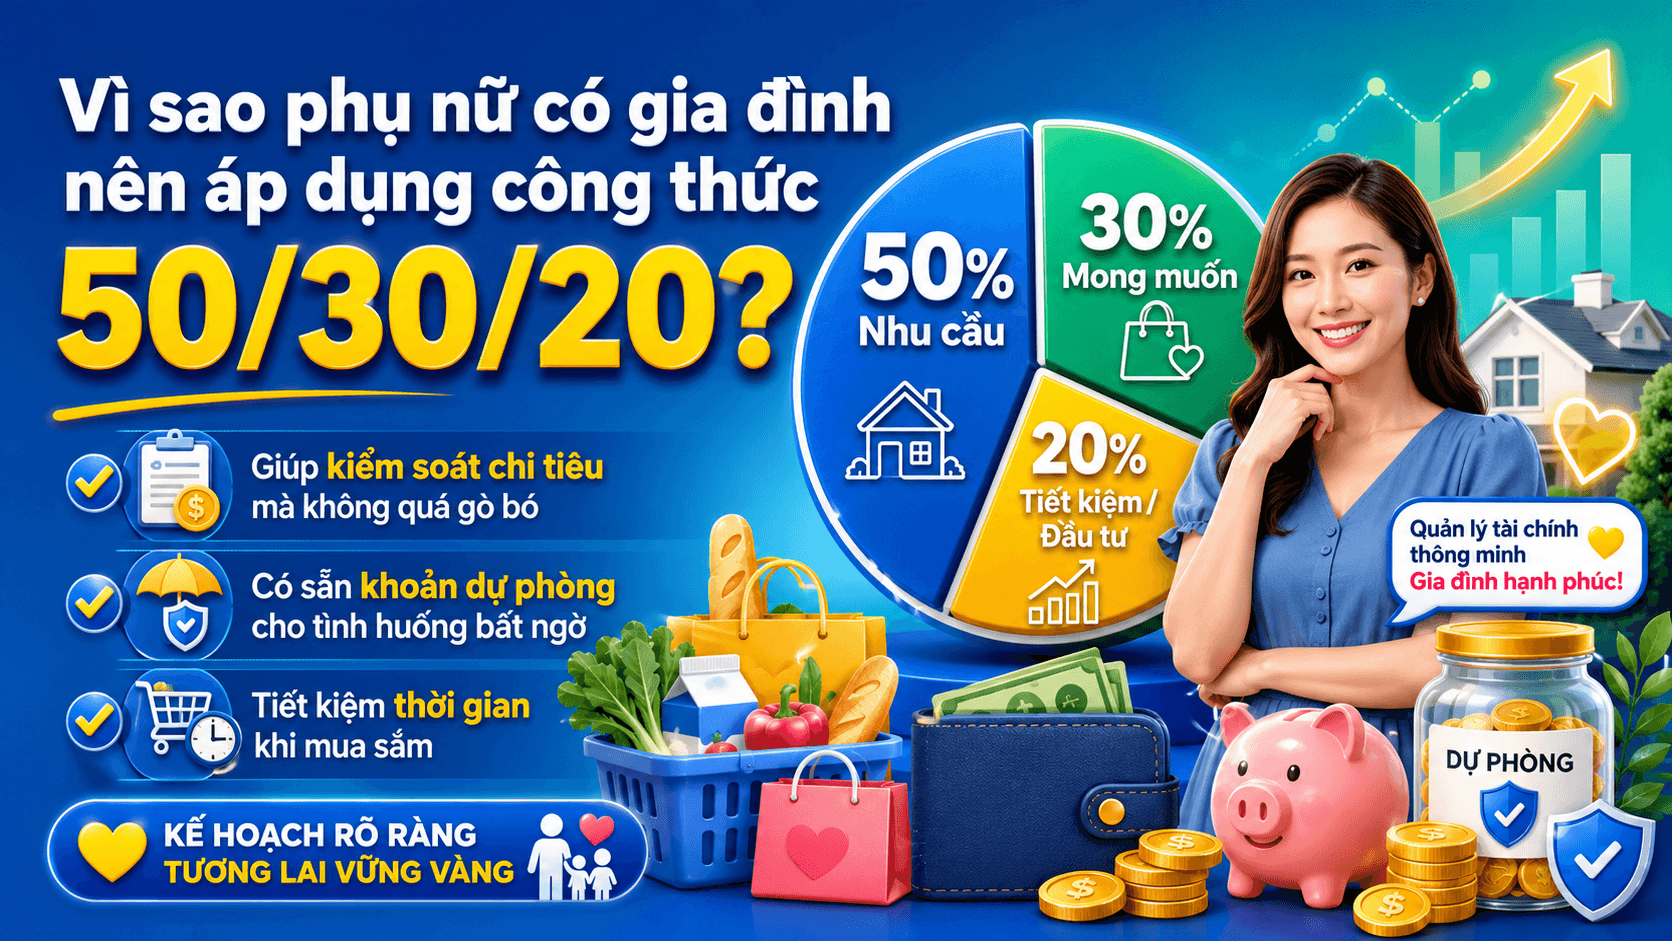
Vì sao phụ nữ có gia đình nên áp dụng công thức 50/30/20?
Giúp kiểm soát chi tiêu mà không quá gò bó
Khi đã có gia đình, các khoản chi thường phát sinh liên tục: tiền chợ, học phí, điện nước, thuốc men, quà biếu, đồ dùng gia đình. Nếu không có nguyên tắc phân bổ lương, rất dễ rơi vào tình trạng “lương vừa về đã hết”.
Công thức 50/30/20 giúp bạn nhìn rõ đâu là khoản bắt buộc, đâu là khoản có thể cân nhắc. Nhờ vậy, việc chi tiêu trở nên chủ động hơn.
Có sẵn khoản dự phòng cho tình huống bất ngờ
Gia đình nào cũng có lúc cần dùng tiền gấp: con ốm, sửa xe, thay thiết bị trong nhà, phát sinh việc hai bên nội ngoại. Khoản 20% dành cho tiết kiệm và dự phòng sẽ giúp bạn không bị động, không phải vay nóng hoặc dùng thẻ tín dụng quá mức.
Tiết kiệm thời gian khi mua sắm
Khi ngân sách đã rõ, việc mua sắm cũng nhanh hơn. Bạn biết tháng này có thể chi bao nhiêu cho thực phẩm, đồ gia dụng, chăm sóc cá nhân hay đồ cho con. Thay vì mua theo cảm hứng, bạn sẽ ưu tiên sản phẩm thật sự cần, phù hợp với gia đình.
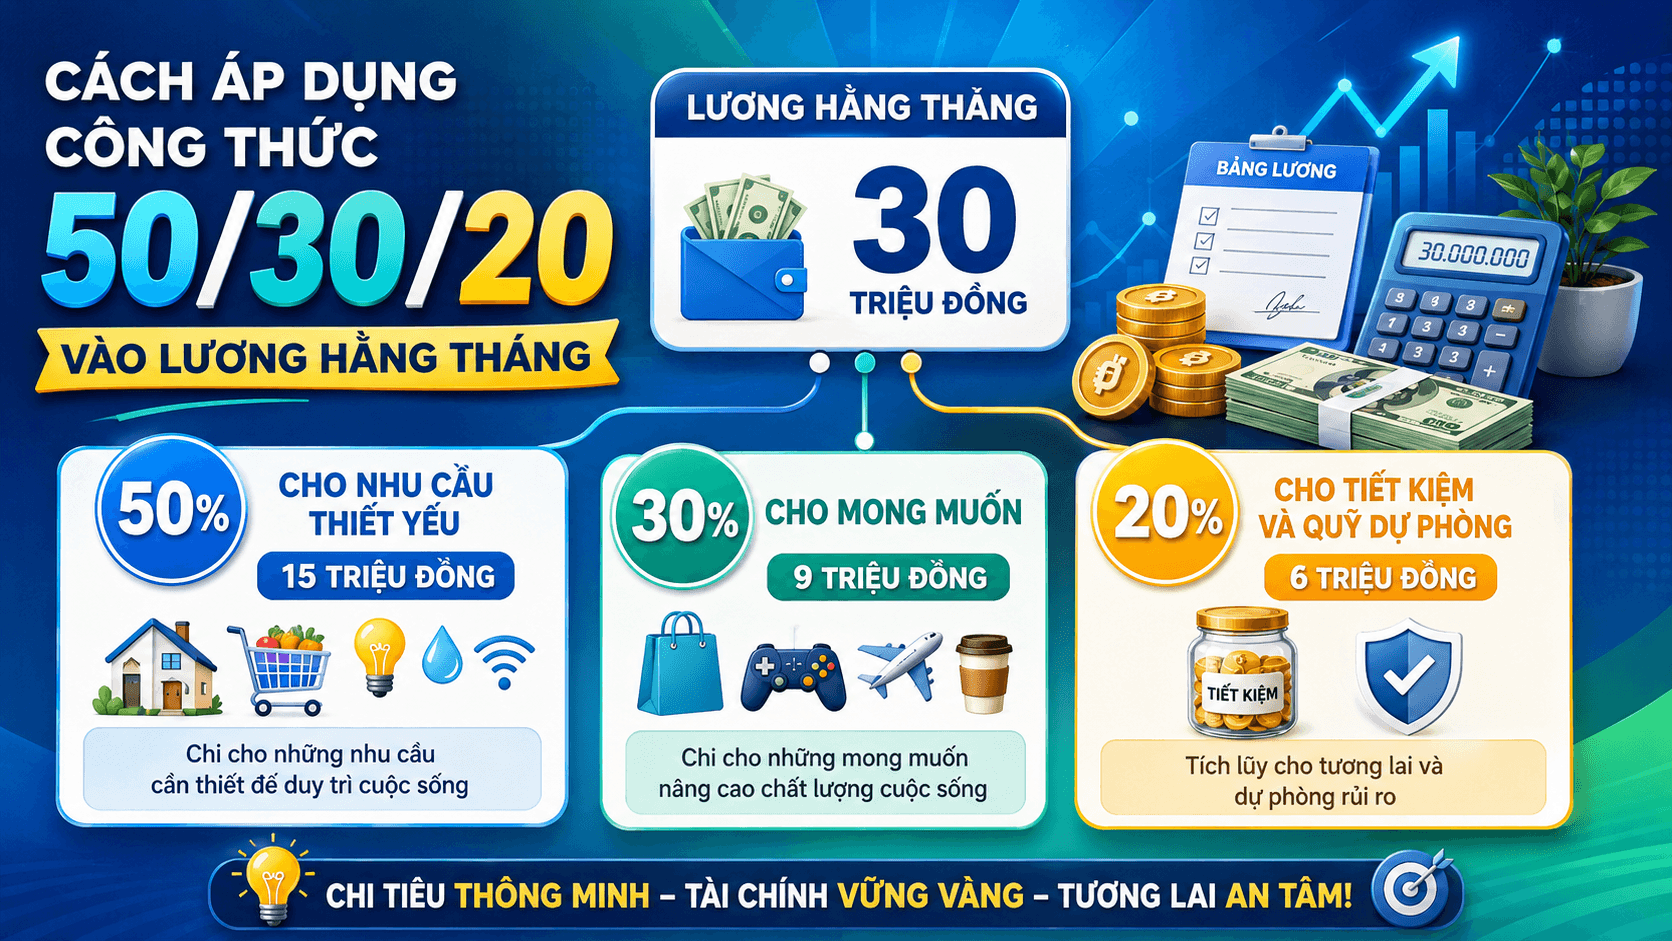
Cách áp dụng công thức 50/30/20 vào lương hằng tháng
Giả sử tổng thu nhập sau khi nhận lương của gia đình là 30 triệu đồng/tháng, bạn có thể chia như sau:
50% cho nhu cầu thiết yếu: 15 triệu đồng
Đây là nhóm chi bắt buộc để duy trì sinh hoạt gia đình. Bao gồm:
- Tiền thuê nhà hoặc trả góp nhà
- Điện, nước, internet
- Tiền ăn uống, đi chợ
- Học phí, tiền học thêm của con
- Xăng xe, đi lại
- Thuốc men, khám bệnh cơ bản
Với nhóm này, điều cần làm không phải là cắt giảm cực đoan, mà là tối ưu. Ví dụ, thay vì đi siêu thị không có danh sách, bạn có thể lập thực đơn 3–5 ngày, mua theo nhu cầu thực tế. Các mặt hàng như nước giặt, giấy vệ sinh, dầu ăn, sữa tắm nên mua theo kế hoạch để tránh hết đột ngột rồi phải mua vội với giá cao.
Bạn có thể tham khảo các sản phẩm gia đình, tiêu dùng thiết yếu tại OnMall.vn để so sánh, lên danh sách trước và mua sắm có chủ đích hơn.
30% cho mong muốn: 9 triệu đồng
Đây là khoản dành cho những nhu cầu giúp cuộc sống thoải mái hơn, nhưng không bắt buộc phải có ngay. Ví dụ:
- Ăn ngoài cuối tuần
- Mua quần áo, mỹ phẩm
- Du lịch ngắn ngày
- Đồ chơi, sách truyện cho con
- Quà tặng, sinh nhật, liên hoan
- Nâng cấp đồ dùng trong nhà
Nhiều gia đình thường bị vượt ngân sách ở nhóm này vì các khoản nhỏ cộng lại thành lớn. Một ly cà phê, một món đồ giảm giá, một đơn hàng tiện tay có thể không đáng kể, nhưng cuối tháng lại tạo áp lực.
Cách làm thực tế là đặt giới hạn rõ từ đầu tháng. Nếu tháng này đã có kế hoạch mua quà sinh nhật, đi ăn gia đình hoặc mua đồ cho con, hãy giảm các khoản mua sắm ngẫu hứng khác.
20% cho tiết kiệm và quỹ dự phòng: 6 triệu đồng
Khoản 20% này nên được tách ra ngay khi nhận lương, không chờ đến cuối tháng còn bao nhiêu mới tiết kiệm. Đây là nguyên tắc rất quan trọng.
Bạn có thể chia khoản này thành:
- Quỹ dự phòng khẩn cấp
- Tiết kiệm dài hạn
- Trả nợ trước hạn nếu có
- Quỹ học tập cho con
- Quỹ sức khỏe gia đình
Mục tiêu ban đầu nên là xây dựng quỹ dự phòng tương đương 3–6 tháng chi phí thiết yếu. Khi có khoản này, gia đình sẽ yên tâm hơn trước các biến động như giảm thu nhập, nghỉ việc, bệnh tật hoặc chi phí bất ngờ.
Nguyên tắc giúp duy trì công thức 50/30/20 hiệu quả
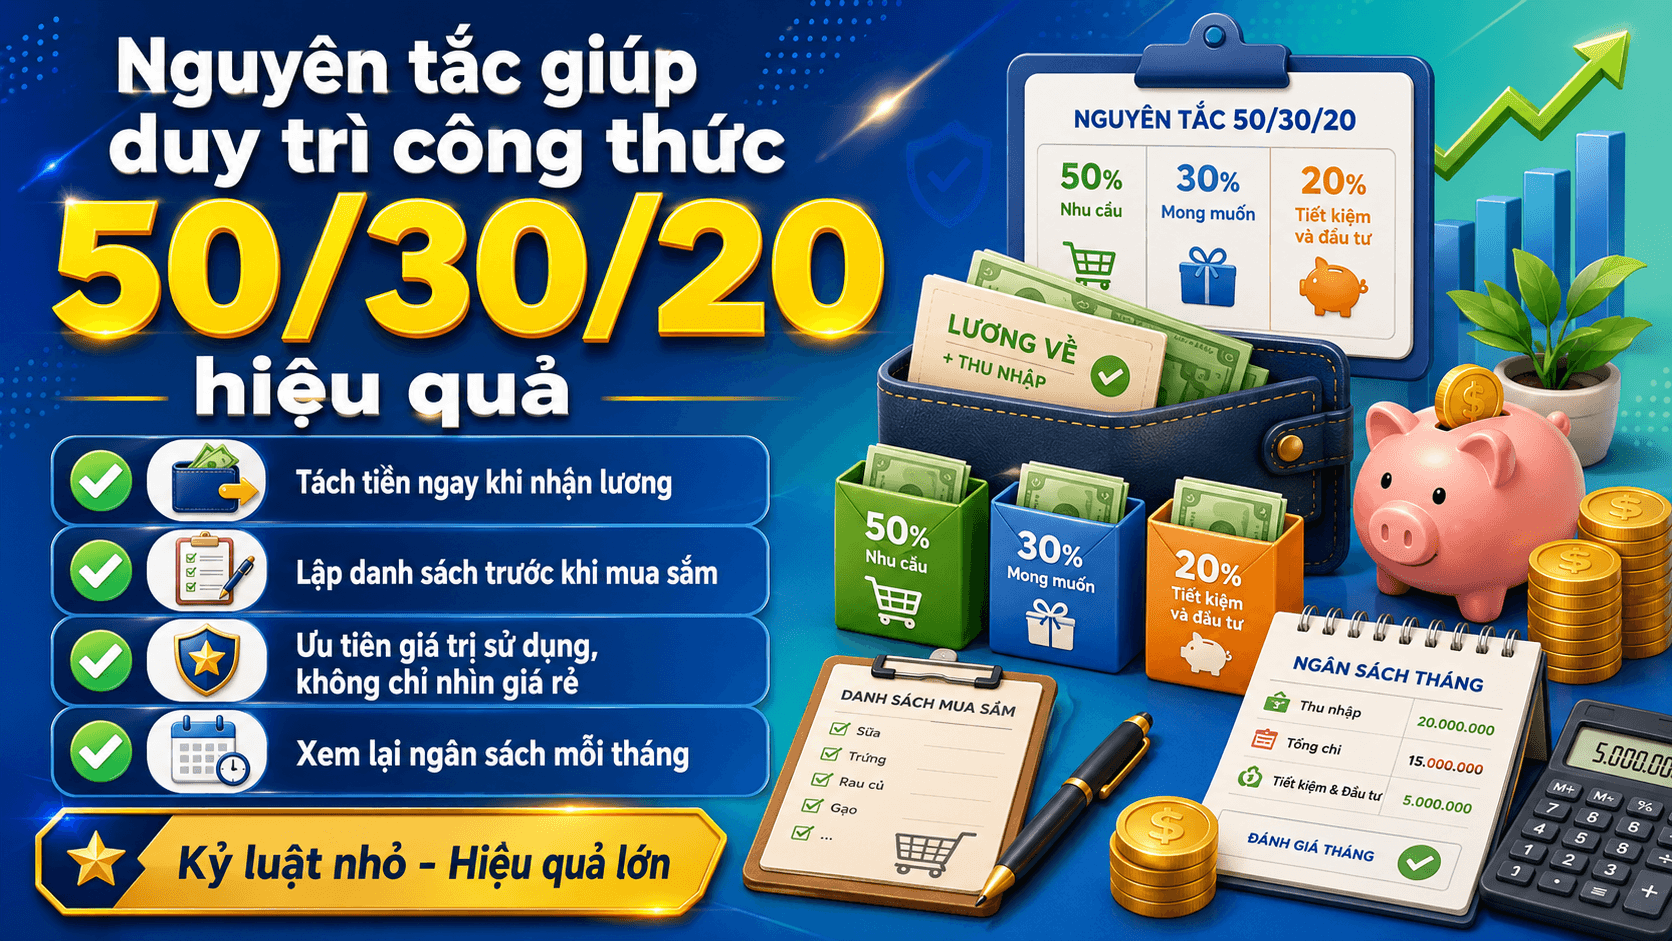
Tách tiền ngay khi nhận lương
Đừng để tất cả tiền trong một tài khoản. Bạn nên tách thành các ví hoặc tài khoản nhỏ: sinh hoạt, mua sắm, tiết kiệm. Việc này giúp bạn dễ theo dõi và hạn chế tiêu lẫn vào khoản dự phòng.
Lập danh sách trước khi mua sắm
Danh sách mua sắm giúp tránh mua trùng, mua thừa hoặc mua vì khuyến mãi. Đặc biệt với đồ gia đình, nên kiểm tra trước trong nhà còn gì, thiếu gì, món nào cần mua ngay, món nào có thể để tháng sau.
Ưu tiên giá trị sử dụng, không chỉ nhìn giá rẻ
Chi tiêu thông minh không có nghĩa là luôn chọn sản phẩm rẻ nhất. Một món đồ bền hơn, dùng được lâu hơn, phù hợp hơn với gia đình đôi khi lại tiết kiệm hơn về lâu dài. Đây là tư duy rất quan trọng khi mua đồ gia dụng, sản phẩm chăm sóc cá nhân, thực phẩm khô hay đồ dùng cho trẻ nhỏ.
Xem lại ngân sách mỗi tháng
Công thức 50/30/20 không phải khuôn mẫu cứng nhắc. Nếu gia đình đang trả góp nhiều, có con nhỏ hoặc thu nhập chưa ổn định, bạn có thể điều chỉnh thành 60/20/20 hoặc 55/25/20. Quan trọng là vẫn giữ được khoản tiết kiệm đều đặn.
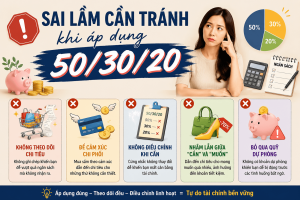
Sai lầm cần tránh khi áp dụng 50/30/20
Sai lầm phổ biến nhất là để khoản tiết kiệm ở cuối cùng. Khi chi trước, tiết kiệm sau, khả năng cao là cuối tháng không còn bao nhiêu.
Sai lầm thứ hai là xem mọi khoản mua sắm cho gia đình đều là “thiết yếu”. Thực tế, có món cần thật, có món chỉ là muốn mua. Phân biệt rõ hai nhóm này sẽ giúp bạn kiểm soát ngân sách tốt hơn.
Sai lầm thứ ba là mua hàng vì giảm giá. Khuyến mãi chỉ có lợi khi đó là món gia đình thật sự cần và nằm trong kế hoạch chi tiêu.
Kết luận
Công thức 50/30/20 là cách phân bổ lương đơn giản nhưng rất hữu ích cho các gia đình muốn chi tiêu chủ động hơn. Khi biết chia tiền cho nhu cầu thiết yếu, mong muốn và quỹ dự phòng, bạn sẽ bớt áp lực mỗi cuối tháng và có nền tảng tài chính an toàn hơn.
Bắt đầu từ việc nhỏ: tách tiền ngay khi nhận lương, lập danh sách trước khi mua sắm và ưu tiên sản phẩm có giá trị sử dụng tốt. Với các nhu yếu phẩm và đồ dùng gia đình, bạn có thể tham khảo OnMall.vn như một kênh hỗ trợ mua sắm có kế hoạch, tiết kiệm thời gian và phù hợp hơn với ngân sách gia đình.
Danh sách sản phẩm đề xuất
 Giá trên sàn:
 Giá trên sàn:
 Giá trên sàn:
 Giá trên sàn:
 Giá trên sàn:
 Giá trên sàn:
 Giá trên sàn:
 Giá trên sàn:
 Giá trên sàn:
 Giá trên sàn: